 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话!
名额有限,手慢无。让我们共赴可持续之约!【点击报名】
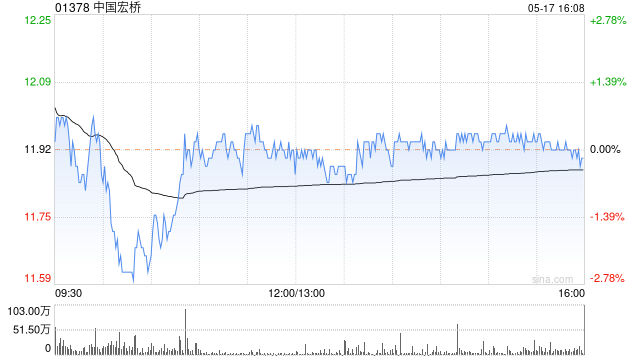
华创证券发布研报称,维持中国宏桥(01378)“推荐”评级,考虑铝价以及氧化铝价格变动,预计公司2026-2028年实现归母净利润336.7亿元、337.6亿元、354.6亿元(前值为321.5亿元、349.7亿元、382.9亿元),分别同比增长48.7%、0.3%、5.1%。参考可比公司平均估值及公司高分红属性,该行给予公司2026年8倍市盈率,目标价为31.7港元。
华创证券主要观点如下:
受益铝价上行,公司归母净利再创新高
2026年上半年,公司股东应占净利润172.10亿元,同比增长39.2%,盈利大幅提升,主要受益于铝合金产品销售价格同比上涨、铝合金深加工产品销售量及销售价格同比上涨。分业务看:1)铝合金:销量281.1万吨,实现营业收入约595.75亿元;平均销售价格约21192元/吨(不含增值税),同比上升约18.7%;期内毛利229.44亿元,毛利率提升至38.5%,产品盈利水平大幅抬升。2)氧化铝:销量691.7万吨,同比增长8.6%,实现营业收入约160.94亿元。3)铝合金深加工产品:销量约44.4万吨,同比增长23.2%;实现营业收入约103.95亿元;平均销售价格约23436元/吨(不含增值税),同比上升约13.4%;毛利约33.99亿元,毛利率为32.7%,高附加值业务放量,盈利能力向好。
公司行政开支有所提升,财务费用持续优化,债务结构改善红利持续释放
2026年上半年公司三项费用呈现分化格局。1)销售及分销开支3.63亿元,同比+2.5%,整体保持基本平稳,费用增量主要来自铝合金深加工业务扩张带来的运费增加;2)行政开支29.91亿元,同比+28.8%,增幅较为明显,核心驱动为相关税费计提增加;3)财务费用11.10亿元,同比下降13.6%,延续优化态势。公司持续压降有息负债、调整债务期限结构,叠加融资利率下行,利息支出实现明显节约。截至2026年6月末,公司总负债976.55亿元,较2025年末1036.69亿元明显下降;资产负债率由42.2%回落至40.5%,债务压力持续缓释,叠加上半年经营现金流充沛,资产负债表质量有所改善。
公司大额股份回购注销叠加控股股东增持,彰显对公司长期价值的认可
正品配资平台元股证券:ygzq.hk

2026H1公司积极开展股东回报操作,股份回购方面,上半年公司累计回购1.593亿股,总对价约52.86亿港元,回购股份全部予以注销;股东增持方面,控股股东中国宏桥控股于6月8日、6月10日在二级市场合计增持4150万股,增持成交均价约26.4641/26.3676港元,股东增持彰显公司发展信心。
风险提示:铝价大幅波动;氧化铝价格大幅波动;电力等原料成本大幅增加。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 证券公司配资平台
近一年10倍杠杆平台在境外证券市场的仓位管理新特征与变化近期,在新兴市场股市的存量资金来回腾挪的格局中,围绕“10倍杠杆
2026-09-05
8月26日交易系统,上海市人民政府办公厅印发《上海市战略性新兴产业发展“十五五”规划》。按照《规划》,到2030年,上海
2026-08-27
以自有资金为主的账户群体在在机构与散户力量此消彼长的阶段中中近期,在上交所市场的量价配合不够顺畅的时期中,围绕“证券融资
2026-09-22
伊朗宣布将在霍尔木兹海峡之外新设禁区盛名配资,并与阿曼就管理该水道航运达成协议进入最后阶段,两项动向叠加,令全球能源市场
2026-09-09
10日,@演员李勤勤 @快板演员张程 等发文悼念演员秦焰去世,享年72岁。据悉秦焰是业内公认的“老戏骨”,曾出演《编辑部
2026-08-16